荒川区の税理士、岡崎友彦です。
11月15日の事務所だより(No.47)で、自宅兼事務所の経費を取り上げました。
「家賃や電気代は何割まで経費にできるか」は、毎年多いご相談です。
年末が近づき、決算や確定申告の準備を始める時期です。
今回は事務所だよりの内容に、具体的な試算と注意点を加えて解説します。
個人事業主と法人で考え方が違う点も、整理してお伝えします。
① 家事按分とは?仕事に使った分だけ経費にする
家賃や電気代のように、仕事と生活の両方にかかる費用を「家事関連費」といいます。
このうち、仕事に使った部分を明らかに区分できれば、その分を経費にできます。
この区分の計算を「家事按分(かじあんぶん)」と呼びます。
| 費用 | 按分の基準の例 |
|---|---|
| 家賃(賃貸) | 仕事に使う部屋の床面積の割合 |
| 持ち家の減価償却費・固定資産税・火災保険料 | 仕事に使う部屋の床面積の割合 |
| 住宅ローンの利息(元本は不可) | 仕事に使う部屋の床面積の割合 |
| 電気代 | 床面積の割合×仕事で使う日数や時間の割合 |
| スマホ・インターネット | 仕事で使う時間や頻度の割合 |
白色申告の方は、原則として仕事に使う割合が50%を超えることが条件です。
青色申告の方は、50%以下でも明らかに区分できれば経費にできます。
(所得税基本通達45-2)
② 【試算】家賃・電気代・スマホ代でいくら経費になる?
次の条件で、1年分の経費と税金への効果を試算します。
- 賃貸マンション60㎡、家賃は月12万円
- 仕事部屋は12㎡(床面積の20%)
- 仕事をする日は月22日(30日のうち)
- 電気代は月1万2,000円、スマホ代は月8,000円(仕事で使う割合50%)
| 費用 | 計算 | 月の経費 | 年の経費 |
|---|---|---|---|
| 家賃 | 12万円×20% | 2万4,000円 | 28万8,000円 |
| 電気代 | 1万2,000円×20%×22/30 | 1,760円 | 2万1,120円 |
| スマホ代 | 8,000円×50% | 4,000円 | 4万8,000円 |
| 合計 | 2万9,760円 | 約35万7,000円 |
所得税10%・住民税10%の方なら、税金は年に約7万1,000円減ります。
(復興特別所得税を除いた概算)
反対に、根拠なく家賃の50%を経費にしていた場合を考えます。
調査で20%に直されると、経費は年43万2,000円減ります。
税金は約8万6,000円増え、さらに加算税や延滞税がかかります。
大切なのは、割合の大きさより「説明できること」です。
③ 個人事業主が気をつけたい3つのこと
注意1:割合の根拠を残す
- 間取り図に仕事部屋の位置と面積を書き込む
- 仕事をした日や時間を、カレンダーや業務日誌に残す
- 按分の計算表を作り、毎年同じ方法で計算する
税務調査では「なぜその割合なのか」を必ず確認されます。
写真や図面とあわせて、確定申告書の控えと一緒に保存しましょう。
注意2:家族に払う家賃は経費にならない
生計を一にする親族の家を借りて家賃を払っても、原則として経費になりません。
その代わり、親族が負担する固定資産税などの仕事部分は経費にできます。
受け取った親族の側も、その家賃は所得になりません。
注意3:持ち家は住宅ローン控除への影響を確認
住宅ローン控除は、床面積の2分の1以上が自分の住まいであることが条件です。
仕事に使う部分は、原則として控除の対象から外れます。
経費と控除のどちらが有利かは、ローン残高と割合で変わります。
参考:国税庁タックスアンサーNo.1213「住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)」、質疑応答事例「店舗併用住宅等の居住用部分の判定」
④ 法人の場合は「社長と会社の取り決め」で整理する
法人では、個人のような家事按分ではありません。
会社と社長の間で契約を結び、そのとおりにお金を動かします。
| 項目 | 個人事業主 | 法人(社長の自宅) |
|---|---|---|
| 家賃 | 家賃×仕事部屋の割合を経費に | 会社が事務所部分を社長から借り、家賃を払う |
| 必要な書類 | 間取り図・計算表 | 賃貸借契約書(または覚書) |
| 光熱費 | 按分して経費に | 覚書の計算方法で、会社が社長へ精算 |
| 社長側の申告 | - | 受け取った家賃は不動産所得 |
家賃の決め方
- 近隣の家賃相場×事務所部分の面積割合を目安に、適正な金額にする
- 社長自身が賃貸で借りている場合は、事務所利用の可否を契約書で確認する
- 社長側は、減価償却費などの事務所部分を不動産所得の経費にできる
賃貸住宅にお住まいの場合は、会社が部屋を借りる「借り上げ社宅」の方法もあります。
社長が国税庁の計算式による家賃(賃貸料相当額)を会社に払えば、給与になりません。
参考:国税庁タックスアンサーNo.2600「役員に社宅などを貸したとき」
光熱費の精算
契約名義が社長個人なら、業務で使った分を会社が社長へ精算します。
計算方法は、あらかじめ覚書に書いておきます。
例:電気代1万2,000円×面積割合25%×業務日数22/30=約2,200円
業務分を超えて会社が負担すると、社長への給与(経済的利益)とされます。
源泉徴収漏れを指摘されるおそれがあるので、計算の根拠を残しましょう。
法人化を考えている方は、自宅兼事務所の扱いも早めに決めておくと安心です。
判断の目安は法人化のタイミングの記事にまとめています。
まとめ
- 個人事業主は、仕事に使った割合だけを経費にする。根拠を図面とメモで残す
- 家族に払う家賃や、住宅ローン控除への影響に注意する
- 法人は契約書・覚書で家賃と光熱費を決め、そのとおりに精算する
【ご注意】
この記事は、自宅兼事務所の経費の考え方を紹介するアイデアの一例です。
按分の割合や契約の内容は、事業の実態によって変わります。
実際の税務上の判断は、実態をふまえて顧問税理士にご相談ください。
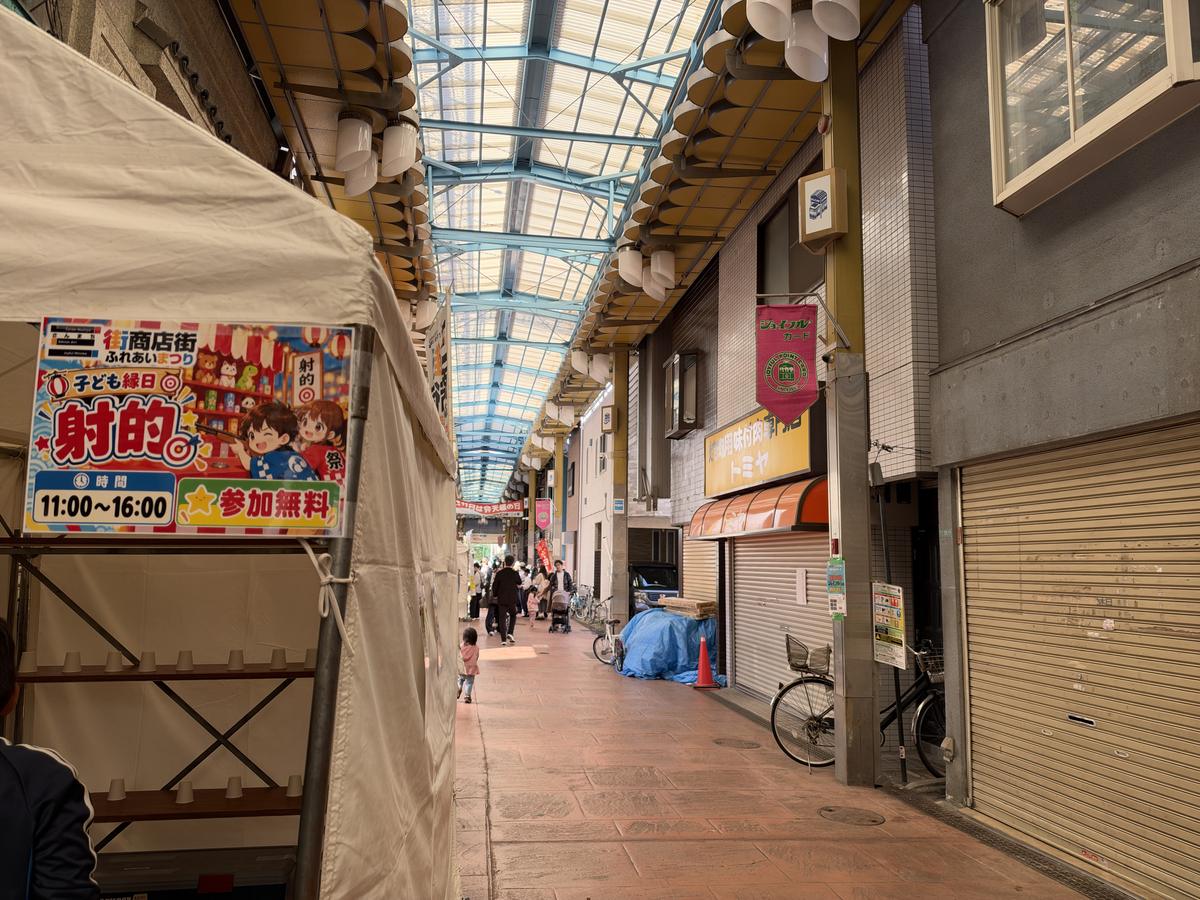
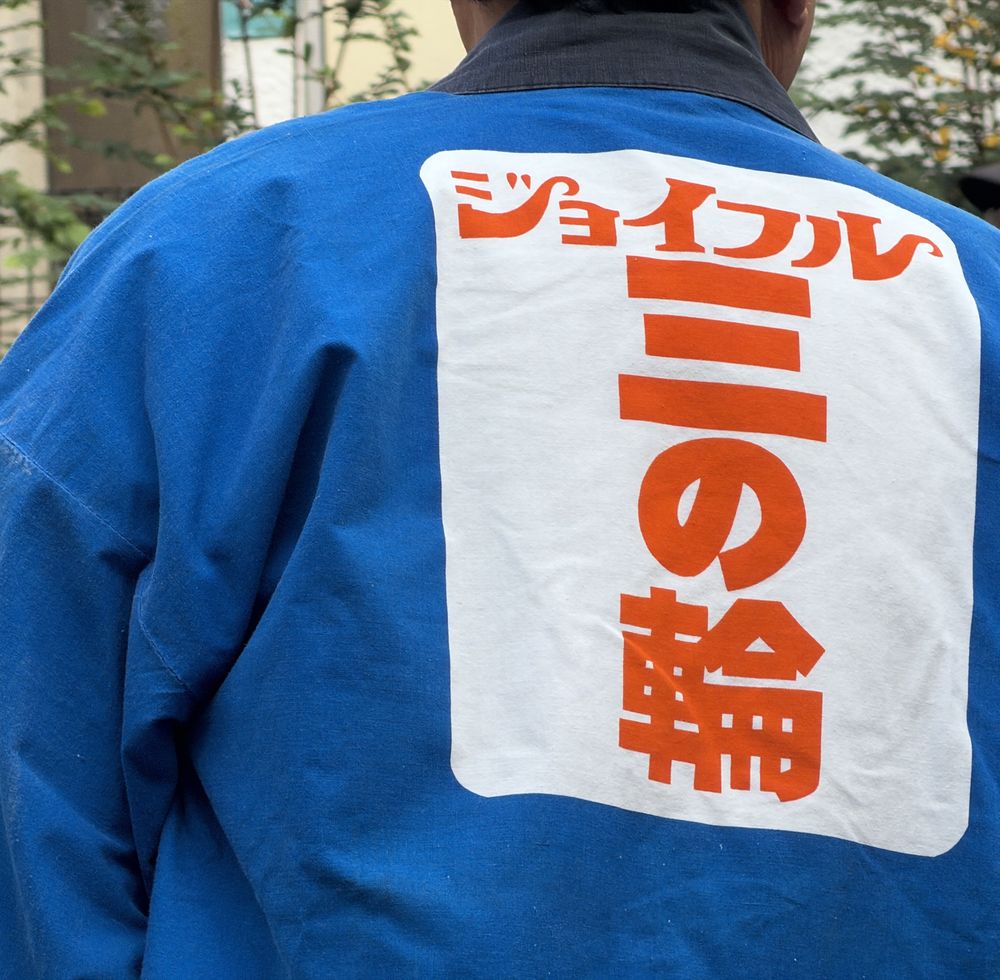
11月8日、ジョイフル三の輪商店街でおまつりがありました。
法被の背中には「ジョイフル三の輪」の文字が入っています。
地元で商いを続けるには、暮らしと仕事の線引きも大切です。
家事按分は、1円単位の正解を探すものではありません。
毎年同じ方法で計算し、説明できる形で残すことが一番の備えです。
経費が増えれば、手元に残る現金も増えます。
「自分の割合は妥当か」「法人化したら自宅の扱いはどうなるか」
そんな方は、個人の確定申告のページやよくある質問をご覧ください。
お気軽にご相談ください。
年末の決算や確定申告の前に、コーヒーを飲みながら作戦会議をしましょう。
コメント